

Rynek pracy IT w 2026 roku nie jest kolejnym rokiem po kryzysie – to moment głębokiej redefinicji. Po rekordowym boomie z 2022 roku (175 610 ogłoszeń na justjoin.it) branża przeszła dwuletnią korektę, by w 2025 roku zanotować pierwsze odbicie do poziomu 110 996 ofert (+8,42% r/r). Stabilizacja na poziomie 100–110 tys. ofert rocznie jest nową normą, a nie sygnałem powrotu do „Eldorado”. Rynek przestał reagować emocjonalnie na nagłówki i zaczął działać strukturalnie.
Jak wygląda ta nowa struktura w szczegółach – od globalnych wydatków IT, przez dane z polskiego rynku, po zmieniające się modele rekrutacji i oczekiwania kandydatów – postaramy się przekazać w poniższym raporcie.
Raport został podzielony na pięć części w postaci artykułów opracowanych przez naszych ekspertów:
- Część 1: Sebastian Majcher (Rynek pracy IT 2026: koniec eldorado, początek nowej równowagi)
- Część 2: Paweł Bujak (Sposób rekrutacji firm IT w 2026: od reaktywnego hiringu do przemyślanych decyzji)
- Część 3: Anna Szymczyk (Rynek kandydatów w 2026 roku: dostępność rośnie, trafność maleje)
- Część 4: Mateusz Smoczyński (Polska na mapie globalnego IT w 2026 roku: co się zmieniło?)
- Część 5: Mateusz Smoczyński (Regulacje, dług technologiczny i efekt biznesowy: trzy siły, które zmienią rynek IT po 2026 roku)
Dany raport ma za zadanie pokazać, gdzie rynek IT może przesuwać się w 2026 roku. Dla pełniejszego kontekstu warto wrócić też do naszej wcześniejszej analizy: Rynek pracy IT 2025, w której opisaliśmy punkt wyjścia po okresie spowolnienia i pierwsze sygnały stabilizacji.
Agenda artykułu:
1. Dlaczego 2026 nie jest „kolejnym rokiem po kryzysie?”
2. Rynek pracy IT w Polsce 2026: oferty pracy, wynagrodzenia i struktura zatrudnienia
3. Dane vs. narracje: jak należy czytać rynek IT w 2026 roku?
Dlaczego 2026 nie jest „kolejnym rokiem po kryzysie?”
Rynek IT w 2026 roku nie odbija się od dna. On się redefiniuje. To rozróżnienie jest kluczowe dla każdej firmy i każdego specjalisty, który chce podejmować decyzje oparte na realiach, a nie na nostalgii za rokiem 2022.
– Sebastian Majcher, Co-founder, Head of Client Success w Team Up Recruitment
Zanim spojrzymy na strukturę popytu w Polsce, warto cofnąć się o krok i zobaczyć szerszy obraz. To, co dzieje się dziś na rodzimym rynku IT, jest pochodną zmian zachodzących w skali globalnej.
Rynek pracy IT 2026: globalne tendencje i prognozy gospodarcze
Rok 2026 w ujęciu makroekonomicznym, według większości analityków i dostępnych projekcji, jawi się jako okres stabilnego, umiarkowanego wzrostu gospodarczego oraz stopniowego spadku globalnej inflacji. To obraz znacznie spokojniejszy niż dynamika lat 2021–2022, ale też wyraźnie inny od recesyjnych obaw, które dominowały w narracji rynkowej jeszcze rok wcześniej. Międzynarodowy Fundusz Walutowy w swoich prognozach mówi o łagodnym ożywieniu, nie o boomie – i to rozróżnienie ma realne konsekwencje dla decyzji budżetowych w sektorze technologicznym.
Jednocześnie utrzymują się dwa rodzaje ryzyk, które trzymają firmy w trybie ostrożności. Pierwszy to ryzyko geopolityczne, które w ciągu ostatnich kilku lat przestało być abstrakcyjnym zagrożeniem i stało się czynnikiem realnie przekładającym się na łańcuchy dostaw, koszty energii i strategie inwestycyjne. Drugi to ryzyko rewizji oczekiwań wobec technologii – zwłaszcza wobec sztucznej inteligencji, której krzywa adopcji okazuje się znacznie bardziej skomplikowana, niż sugerowała euforia z lat 2023–2024. Część analityków wprost mówi o nadchodzącym etapie urealnienia oczekiwań inwestorów wobec generatywnej AI, co siłą rzeczy przekłada się także na decyzje hiringowe w sektorze.
W obszarze pracy i zatrudnienia dominują dwa pojęcia, które dobrze oddają charakter 2026 roku: ostrożna stabilizacja („cautious stabilization”) i wyważona odbudowa („measured recovery”). To język wprost zaczerpnięty z raportów takich instytucji jak Indeed Hiring Lab – i nieprzypadkowo zastąpił on entuzjastyczne narracje o powrocie do wzrostu, które krążyły jeszcze w pierwszej połowie 2025 roku. Mówimy dziś o odbudowie bez euforii, z silnym naciskiem na adaptację, produktywność i dopasowanie kompetencyjne. Firmy planują wzrost zatrudnienia, ale planują go w warunkach większej niepewności, z silniejszymi kryteriami uzasadnienia biznesowego niż jeszcze dwa, trzy lata temu.
Dla rynku pracy IT oznacza to konkretną rzecz: zatrudnianie wraca, ale wraca w innym modelu. Nie jako masowe skalowanie zespołów, lecz jako precyzyjne uzupełnianie luk kompetencyjnych, często związanych z konkretnymi inicjatywami – wdrożeniami sztucznej inteligencji, modernizacją systemów, dostosowaniem do nowych regulacji. To właśnie ta logika – odbudowa bez euforii, ale z mocnym przesunięciem w stronę technologii – najmocniej widoczna jest w prognozach wydatków IT na 2026 rok.
Wydatki IT w 2026 roku: AI jako nowa infrastruktura technologiczna
Globalne wydatki IT w 2026 roku rosną, ale ich struktura wygląda zupełnie inaczej niż jeszcze trzy lata temu. Motorem wzrostu nie są już szerokie inwestycje rozłożone równomiernie między obszary technologiczne, tylko jeden, bardzo konkretny czynnik: sztuczna inteligencja traktowana jako nowa warstwa infrastruktury. To zmiana, która ma fundamentalne znaczenie dla planowania budżetów, strategii zatrudnienia w IT i prognozowania popytu na konkretne kompetencje.
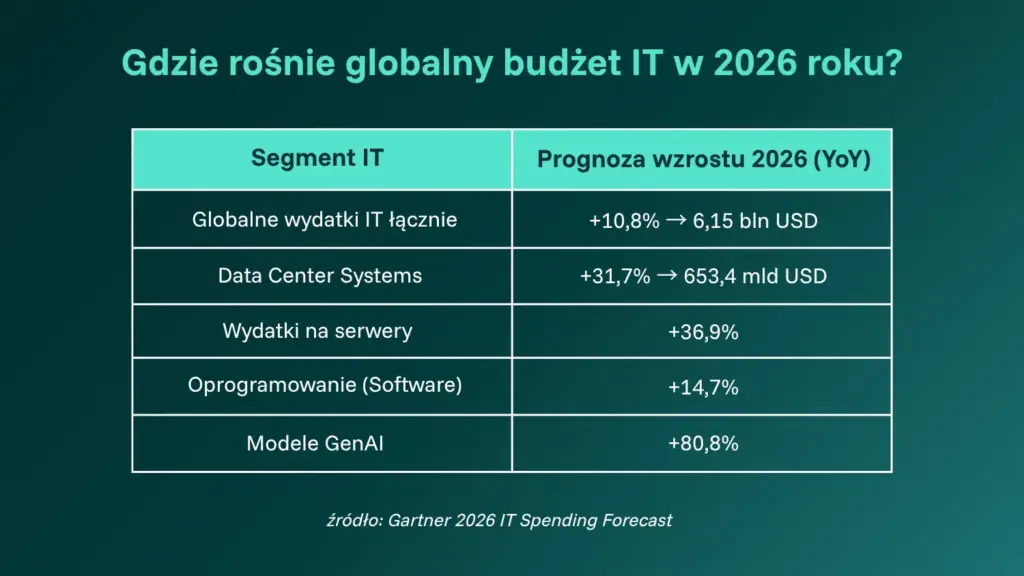
Według prognozy Gartnera globalne wydatki IT w 2026 roku osiągną poziom 6,15 biliona dolarów, co oznacza wzrost o 10,8% rok do roku. To dynamika, której nie obserwowaliśmy od czasu szczytu cyfrowej transformacji w okresie postpandemicznym. Jednocześnie – i to jest kluczowy szczegół – wzrost ten nie rozkłada się równomiernie na wszystkie segmenty rynku technologicznego. Wręcz przeciwnie: jego struktura jest dziś bardziej asymetryczna niż w którymkolwiek z poprzednich cykli inwestycyjnych w branży IT.
Centra danych i serwery: wracają fundamenty technologiczne
Najszybciej rosnącym obszarem inwestycji IT są centra danych. Gartner prognozuje, że wydatki na systemy data center wzrosną w 2026 roku do 653,4 miliarda dolarów, co oznacza imponujący wzrost o 31,7% rok do roku. Jeszcze mocniej rośnie segment serwerów – tutaj prognozowana dynamika to 36,9% rok do roku. Dla osób obserwujących branżę IT przez ostatnią dekadę te liczby są szczególnie znaczące, ponieważ jeszcze kilka lat temu narracja rynkowa zakładała stopniową migrację z infrastruktury własnej w stronę chmury i powolne wygaszanie inwestycji w fizyczne centra danych.
Powrót tak gwałtownych wzrostów w obszarze infrastruktury sprzętowej nie jest przypadkiem. To bezpośrednia konsekwencja wymagań, jakie sztuczna inteligencja – a w szczególności duże modele językowe – stawia przed warstwą obliczeniową. Trening i uruchamianie modeli generatywnej AI wymaga mocy obliczeniowej w skali, której tradycyjna architektura chmurowa po prostu nie była zaprojektowana obsługiwać w sposób ekonomicznie efektywny. Stąd masowe inwestycje w wyspecjalizowane centra danych, akceleratory obliczeniowe i sprzęt projektowany pod konkretne obciążenia związane ze sztuczną inteligencją.
Oprogramowanie i modele generatywnej AI: nowa hierarchia popytu
W segmencie oprogramowania Gartner prognozuje wzrost wydatków o 14,7% rok do roku. To wartość znacząca, choć w porównaniu z dynamiką centrów danych wydaje się umiarkowana. Najciekawsze dzieje się jednak w podkategoriach – a konkretnie w segmencie modeli generatywnej AI, gdzie prognozowana dynamika wzrostu wynosi aż 80,8% rok do roku. Mówimy więc o segmencie, który podwaja się niemal z roku na rok i staje się jednym z najszybciej rosnących obszarów wydatków technologicznych w całej historii branży IT.
Ta asymetria ma konkretne konsekwencje dla rynku pracy. Inwestycje w generatywną AI wymagają specjalistów łączących kompetencje z obszaru uczenia maszynowego, inżynierii danych, architektury systemów rozproszonych oraz – co coraz ważniejsze – orkiestracji agentów AI i integracji modeli z istniejącymi procesami biznesowymi. To są profile rzadkie, drogie i niezwykle konkurencyjne w pozyskiwaniu, a popyt na nie rośnie szybciej, niż rynek edukacyjny i kariera zawodowa są w stanie nadążyć z dostarczaniem kandydatów.
Sztuczna inteligencja a popyt na pracę w IT: paradoks asymetrycznej adopcji
Zmiana struktury wydatków IT w 2026 roku rodzi jednak paradoks, którego nie należy lekceważyć. Sztuczna inteligencja wpływa na popyt na pracę w branży IT przede wszystkim poprzez transformację istniejących stanowisk – a niekoniecznie przez tworzenie nowych miejsc pracy w skali proporcjonalnej do wzrostu wydatków. Adopcja sztucznej inteligencji w organizacjach pozostaje wyraźnie nierówna. Część firm wdraża zaawansowane rozwiązania w pełnym zakresie, inne dopiero eksperymentują z podstawowymi narzędziami, a jeszcze inne deklarują wdrożenia, których realna głębokość pozostaje powierzchowna.
To zjawisko ma istotne konsekwencje dla rynku pracy IT w 2026 roku. Rosnące wykorzystanie sztucznej inteligencji w codziennej pracy zespołów inżynierskich, produktowych i analitycznych może ograniczać pełne odbicie popytu na zatrudnianie w sektorze technologicznym. Innymi słowy – im więcej zadań wykonują narzędzia oparte na sztucznej inteligencji, tym mniejsza presja na rekrutację dodatkowych osób do ich realizacji. To jeden z powodów, dla których prognozy wzrostu zatrudnienia w branży IT na 2026 rok pozostają umiarkowane, mimo bardzo silnej dynamiki wydatków technologicznych w niemal każdym segmencie rynku.
W praktyce oznacza to, że rynek pracy w IT w 2026 roku rozwija się selektywnie i kompetencyjnie, a nie wolumetrycznie. Firmy nie zatrudniają więcej osób do tych samych zadań – zatrudniają inne osoby do innych zadań, redefiniując strukturę zespołów wokół technologii, które jeszcze trzy lata temu były na obrzeżach zainteresowania większości pracodawców. Dla specjalistów IT planujących karierę w nadchodzących latach jest to sygnał jednoznaczny: rynek nagradza dziś nie samą obecność w branży, lecz konkretną specjalizację i umiejętność pracy z najszybciej rosnącymi obszarami technologii.
Rynek pracy IT w Polsce 2026: oferty pracy, wynagrodzenia i struktura zatrudnienia
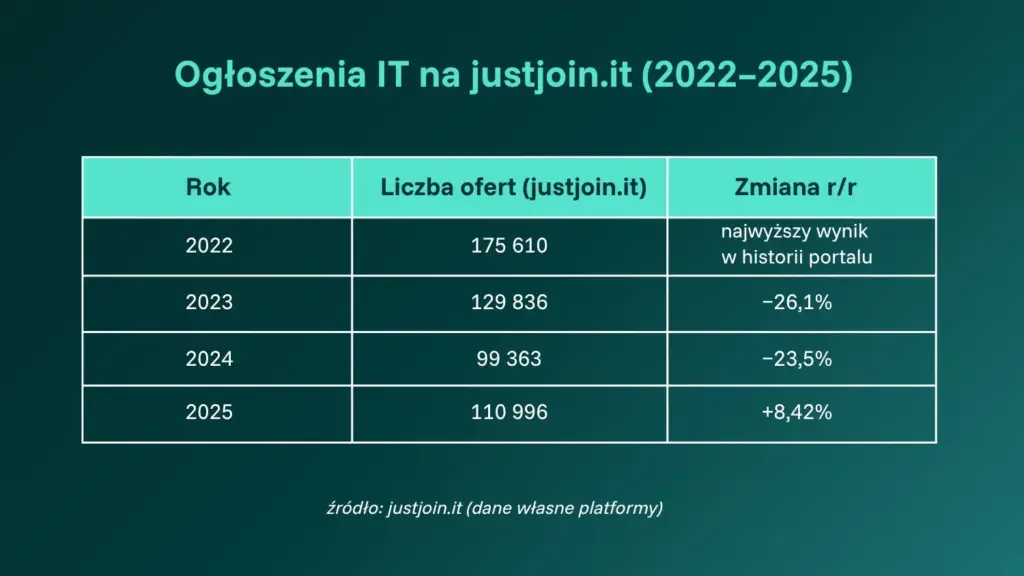
Po rekordowym roku 2022 polski rynek pracy IT przeszedł najgłębszą korektę w swojej dotychczasowej historii. Skala tej zmiany jest najlepiej widoczna w danych jednej z największych platform z ofertami pracy IT w Polsce – justjoin.it – która od lat stanowi jeden z najbardziej wiarygodnych barometrów kondycji branży technologicznej. W 2022 roku na platformie opublikowano rekordowe 175 610 ogłoszeń. Ten wynik stanowi do dziś historyczny szczyt aktywności rekrutacyjnej w polskim sektorze IT i jednocześnie ostatni moment, w którym narracja o „rynku kandydata” miała pełne pokrycie w liczbach.
Rok 2023 przyniósł pierwszą falę korekty – liczba ofert pracy w IT spadła do 129 836, co oznaczało zmniejszenie wolumenu o 26,1% rok do roku. Trend pogłębił się w 2024 roku, kiedy liczba ogłoszeń wyniosła już tylko 99 363 (spadek o kolejne 23,5% rok do roku). To wtedy w branży na dobre zaczęła się dyskusja o końcu eldorado i strukturalnej zmianie reguł gry w polskim IT. W 2025 roku nastąpiło pierwsze realne odbicie – platforma zarejestrowała 110 996 ofert, co oznacza wzrost o 8,42% rok do roku. Co istotne, jest to wzrost selektywny i kontrolowany, a nie powrót do dynamiki sprzed korekty. Rynek pracy IT w Polsce ustabilizował się na poziomie 100–110 tysięcy ofert rocznie i to właśnie ten przedział wydaje się dziś nową normą, względem której należy oceniać wszystkie kolejne dane.
Struktura seniority w ofertach pracy IT: rynek wyraźnie premiujący doświadczenie
Sama liczba ogłoszeń to jednak tylko jedna z metryk – i dziś coraz mniej miarodajna sama w sobie. Znacznie więcej o realnej kondycji rynku pracy IT mówi struktura seniority publikowanych ofert. W 2025 roku na justjoin.it udział poszczególnych poziomów doświadczenia kształtował się następująco: junior – zaledwie 4,79%, mid – 43,73%, senior – 51,48%. To dane, które same za siebie opowiadają historię o kierunku, w jakim zmierza polski sektor IT.
Dominacja ról senior, które przekroczyły poziom 50% wszystkich publikowanych ofert, oznacza, że rynek pracy IT w Polsce wyraźnie premiuje doświadczenie i samodzielność operacyjną. Firmy szukają specjalistów, którzy są w stanie dostarczać wartość od pierwszego dnia, bez długiego procesu wdrożenia i bez intensywnego mentoringu wewnątrz zespołu. Z kolei udział ofert juniorskich poniżej pięciu procent stanowi sygnał strukturalny, który długoterminowo może okazać się jednym z największych wyzwań dla polskiej branży technologicznej. Ograniczenie wejścia dla osób początkujących oznacza bowiem, że za kilka lat naturalny pipeline talentów może okazać się zauważalnie węższy, niż wymaga tego rosnący popyt na specjalistów mid i senior.
Najpopularniejsze technologie i kategorie ofert pracy IT w 2025 roku
Strukturę popytu w polskim sektorze IT w 2025 roku najlepiej oddaje analiza kategorii technologicznych, w których publikowane są oferty pracy. Na justjoin.it największą kategorią pozostają role związane z danymi – Data, obejmujące analitykę, inżynierię danych i data science, stanowiły w 2025 roku 10,78% wszystkich ofert. Drugą najliczniejszą grupą był JavaScript z udziałem 9,57%, a tuż za nim Java z udziałem 9,46%. Te trzy kategorie razem stanowią niemal trzydzieści procent całego rynku ofert IT w Polsce, co potwierdza, że klasyczne specjalizacje webowe i backendowe nadal stanowią fundament popytu.
Szczególnie ciekawe są jednak dane dotyczące kategorii AI/ML, czyli sztucznej inteligencji i uczenia maszynowego. W 2025 roku udział tej kategorii wynosił 4,74% wszystkich ofert na justjoin.it. To poziom pozwalający spokojnie wejść do dziesiątki najpopularniejszych specjalizacji w polskim IT, ale jednocześnie wyraźnie poniżej medialnego rozmachu, jaki tematowi sztucznej inteligencji towarzyszy w ostatnich latach. Innymi słowy: AI dominuje w narracji branżowej, ale w realnej strukturze zatrudnienia stanowi wciąż niszę – choć niszę szybko rosnącą i strategicznie kluczową dla większości organizacji planujących inwestycje technologiczne w nadchodzących latach.
Praca zdalna, hybrydowa i stacjonarna: trwała zmiana modelu pracy w IT
Jednym z najtrwalszych efektów ostatnich lat na rynku pracy IT w Polsce jest fundamentalna zmiana modelu pracy. Dane justjoin.it z 2025 roku jednoznacznie pokazują, że powrót do biur w sektorze technologicznym pozostaje wyłącznie częściowy – a w wielu segmentach niemożliwy do egzekwowania bez utraty konkurencyjności na rynku kandydata. W 2025 roku platforma zarejestrowała 73 997 ofert pracy zdalnej w IT, co oznacza wzrost o 13% rok do roku. To dominujący model pracy w polskim sektorze technologicznym i jego pozycja wydaje się stabilna, a nie przejściowa.
Drugą najliczniejszą grupę stanowiły oferty hybrydowe – 32 736 ogłoszeń, z dynamiką wzrostu aż o 29% rok do roku. To właśnie ten model zatrudnienia rośnie obecnie najszybciej i wyraźnie zyskuje pozycję preferowanego rozwiązania zarówno z punktu widzenia firm, jak i specjalistów IT. Model hybrydowy pozwala bowiem łączyć elastyczność oczekiwaną przez kandydatów z możliwością budowania kultury organizacyjnej i bezpośredniej współpracy zespołowej, na której wciąż zależy wielu pracodawcom – szczególnie w obszarze produktów i projektów wymagających ścisłej koordynacji wielu funkcji. Jednocześnie segment ofert pracy stacjonarnej w IT pozostaje wyraźnie marginalny – w 2025 roku objął zaledwie 3 700 ogłoszeń, co stanowiło tylko 5,65% wszystkich opublikowanych ofert. Dla wielu obserwatorów branży jest to dziś ostatecznym potwierdzeniem, że tradycyjny model biurowy w polskim sektorze IT należy już do przeszłości, a próby jego przywrócenia w pierwotnej formie spotykają się ze strukturalnym oporem rynku kandydata.
Popyt na specjalistów IT: dane z pierwszego półrocza 2025
Jednym z najciekawszych zjawisk obserwowanych na rynku pracy IT w Polsce w pierwszej połowie 2025 roku jest spójność diagnoz, jakie płyną z różnych, niezależnych od siebie źródeł danych. BrandsIT, No Fluff Jobs i Grupa Pracuj – trzy podmioty operujące na zupełnie różnych zbiorach informacji o rynku pracy – dochodzą do bardzo podobnych wniosków na temat kierunku, w jakim zmierza polski sektor technologiczny. To rzadka sytuacja w analityce branżowej i jednocześnie sygnał, że obserwowane trendy mają charakter strukturalny, a nie incydentalny. Warto przyjrzeć się każdej z tych perspektyw osobno, ponieważ razem składają się one na pełniejszy obraz rynku pracy IT w 2026 roku, niż dałoby się odtworzyć z pojedynczego raportu.
BrandsIT: wzrost ofert pracy IT i rosnące wynagrodzenia specjalistów
Pierwsze, najszerzej cytowane podsumowanie pierwszej połowy 2025 roku pochodzi z BrandsIT, który opiera swoją analizę na danych justjoin.it. Według tych danych liczba ofert pracy IT w pierwszych sześciu miesiącach 2025 roku wzrosła aż o 68% rok do roku. To dynamika, która na pierwszy rzut oka wygląda na powrót do hossy z lat 2021–2022, ale w rzeczywistości jest sygnałem zupełnie innego procesu. Wzrost ten następuje bowiem z poziomu istotnie obniżonego po dwóch latach korekty, a jego struktura wskazuje na racjonalizację zatrudnienia, a nie na masowe skalowanie zespołów.
Równolegle do wzrostu liczby ofert rosną wynagrodzenia w polskim sektorze IT. Przeciętne wynagrodzenie specjalisty IT w pierwszej połowie 2025 roku wyniosło 22 770 PLN brutto miesięcznie, co oznacza wzrost o 12% rok do roku. To dynamika znacząca, szczególnie w kontekście utrzymującej się presji budżetowej i ostrożności firm w podejmowaniu decyzji rekrutacyjnych. Wzrost wynagrodzeń w polskim IT nie jest dziś efektem walki o talenty w skali masowej – jest premią za doświadczenie i specjalizację, którą firmy są gotowe płacić wyraźnie wyższą niż jeszcze rok wcześniej. Potwierdzeniem tej diagnozy jest struktura ofert: aż 52,3% z nich w pierwszej połowie 2025 roku skierowanych było do doświadczonych specjalistów, a tylko 5,9% do juniorów. Co ciekawe, w ujęciu bezwzględnym liczba ofert juniorskich w polskim IT wzrosła w tym okresie o 20% rok do roku – jednak w strukturze całego rynku ich udział pozostaje niski, ponieważ liczba ofert dla mid i senior rośnie znacznie szybciej.
No Fluff Jobs: dynamika wzrostu bez zmiany struktury popytu
Drugą perspektywę dostarcza No Fluff Jobs, który raportuje wzrost liczby ofert pracy IT w 2025 roku o 44% w porównaniu z 2024 rokiem. Ta dynamika jest niższa niż w danych BrandsIT, ale spójna kierunkowo – obie platformy zgodnie pokazują, że rynek pracy IT w Polsce wszedł w fazę selektywnego ożywienia. Najciekawszy wniosek z analizy No Fluff Jobs dotyczy jednak czegoś innego niż sama dynamika. Mimo dużego wzrostu liczby ogłoszeń struktura popytu w polskim IT pozostała niemal niezmieniona względem 2024 roku. To bardzo ważny sygnał, ponieważ oznacza on, że obserwowane ożywienie nie jest efektem nowego trendu technologicznego, lecz powrotem do realizacji projektów, które były wstrzymane w okresie korekty.
Dane No Fluff Jobs pokazują, że największą kategorią ofert pracy IT pozostaje backend, który łącznie stanowi 20,1% wszystkich publikowanych ogłoszeń. Drugim mocnym filarem rynku jest obszar Data & BI z udziałem 12,4%. To są kategorie, które stanowią fundament polskiego rynku technologicznego od kilku lat i utrzymują swoją pozycję mimo zmieniającej się narracji medialnej wokół sztucznej inteligencji czy chmury. Jednocześnie No Fluff Jobs dostarcza danych, które dobrze ilustrują paradoks rynku kandydata w 2025 roku. W niektórych specjalizacjach konkurencja o jedno stanowisko pozostaje bardzo wysoka – przykładem są role frontendowe, gdzie na jedną ofertę przypada średnio 78 zgłoszeń kandydatów. To wynik, który jeszcze trzy lata temu byłby nie do pomyślenia w polskim IT i który dziś najlepiej pokazuje, że dostępność kandydatów wcale nie przekłada się automatycznie na łatwiejsze rekrutacje – ani na korzystniejszą pozycję negocjacyjną osób aktywnie poszukujących pracy.
Grupa Pracuj: racjonalizacja zatrudnienia zamiast rekrutacji na dużą skalę
Trzecią perspektywę dostarcza Grupa Pracuj, jeden z największych operatorów na polskim rynku rekrutacyjnym, którego dane obejmują znacznie szerszy zakres branż niż wyspecjalizowane platformy technologiczne. Diagnoza Grupy Pracuj na 2025 rok jest jednoznaczna: zamiast rekrutacji na dużą skalę polskie firmy IT racjonalizują zatrudnienie. Wzrost liczby ofert pracy w sektorze technologicznym nie wynika z planów masowego rozbudowywania zespołów, lecz z konkretnych decyzji dotyczących wdrażania kluczowych technologii oraz dążenia do zwiększania efektywności operacyjnej istniejących struktur.
To diagnoza, która spina w jedną logikę dane z pozostałych dwóch źródeł. Dynamika wzrostu ofert pracy IT w Polsce jest dziś realna, ale jej charakter jest fundamentalnie inny niż w okresie postpandemicznej hossy. Firmy zatrudniają, ponieważ wdrażają konkretne inicjatywy technologiczne – modernizację systemów, projekty z obszaru sztucznej inteligencji, dostosowanie do nowych regulacji, automatyzację procesów. Nie zatrudniają natomiast po to, by powiększać headcount jako wartość samą w sobie. Przewaga ofert dla doświadczonych specjalistów przy jednoczesnym ograniczeniu rekrutacji juniorskich oznacza wyraźne przesunięcie środka ciężkości w polskim IT w stronę modelu dostarczania wartości od pierwszego dnia. To model, w którym czas onboardingu i krzywa uczenia się stają się jednym z głównych kosztów ukrytych zatrudnienia – kosztem, który firmy coraz częściej starają się minimalizować przez selekcję, a nie przez inwestowanie w rozwój wewnętrzny mniej doświadczonych pracowników.
Spójność trzech niezależnych źródeł – BrandsIT, No Fluff Jobs i Grupy Pracuj – pozwala dziś sformułować jeden wniosek z większą pewnością niż jeszcze rok temu. Rynek pracy IT w Polsce w 2025 i 2026 roku nie wraca do dynamiki sprzed korekty, lecz wchodzi w fazę dojrzałości operacyjnej. To rynek, na którym firmy zatrudniają mniej, ale bardziej świadomie, a kandydaci konkurują nie wolumenem aplikacji, lecz precyzją dopasowania do konkretnych potrzeb biznesowych pracodawców.
Czy rynek IT wróci w 2026 do rekordów z 2022 roku? Nowa równowaga zamiast eldorado
Rok 2026 nie jest rokiem odbicia rozumianym jako powrót do realiów 2021–2022. Tamten okres był historycznym wyjątkiem. Rynek pracy IT był przegrzany, wolumen rekrutacji rekordowy, a presja na szybkie skalowanie zespołów często wyprzedzała dojrzałość procesów i realne możliwości dostarczania wartości. Dziś właściwsze pytanie brzmi nie „czy rynek wrócił?”, ale „do jakiego modelu rynek się ustabilizował” oraz jakie reguły gry obowiązują w tej nowej równowadze.
Globalnie rok 2026 opisywany jest jako okres ostrożnej stabilizacji i kontrolowanej odbudowy. Gospodarka rośnie umiarkowanie, a firmy, nawet gdy zwiększają budżety technologiczne, robią to w warunkach większej niepewności i znacznie silniejszego nacisku na efektywność. Widać to zarówno w prognozach makro (IMF), jak i w języku raportów rynku pracy (Indeed Hiring Lab), które zamiast euforii podkreślają adaptację, produktywność i dopasowanie kompetencji.
Dane z polskiego rynku IT: koniec spadków, ale bez powrotu do 2022 roku
W Polsce dane potwierdzają, że po korekcie lat 2023–2024 rynek wszedł w fazę stabilizacji, ale w ramach nowego porządku. Rekord z 2022 roku (175 610 ogłoszeń na justjoin.it) został zastąpiony bardziej zrównoważonym poziomem około 100–110 tys. ofert rocznie. Rok 2025 przyniósł pierwszy dodatni wynik (+8,42% r/r), a jednocześnie utrwalił selektywność po stronie pracodawców. Struktura ofert pokazuje dominację ról mid i senior oraz trudniejszy próg wejścia dla juniorów. Oznacza to, że rynek rośnie, ale nie wraca do masowego zatrudniania.
Jak naprawdę działa rynek pracy IT w 2026 roku: jakość ponad wolumen
Dlatego rynek IT przestaje reagować emocjonalnie na nagłówki i zaczyna działać strukturalnie. Liczy się nie tyle sama dynamika ofert, co ich jakość, profil (data/AI, chmura, cyber, DevOps), wymagania dotyczące doświadczenia oraz to, jak firmy przebudowują procesy pracy i budżetowania technologii pod kątem mierzalnej wartości biznesowej. W praktyce oznacza to stabilniejszy rynek z wyraźnymi trendami, ale bez powrotu eldorado. Zamiast łatwych rekrutacji i szybkich podwyżek dla wszystkich mamy rynek bardziej dojrzały, procesowy i selektywny.
W Polsce dane potwierdzają, że po korekcie lat 2023–2024 rynek wszedł w fazę stabilizacji, ale w ramach nowego porządku. Rekord z 2022 roku (175 610 ogłoszeń na justjoin.it) został zastąpiony bardziej zrównoważonym poziomem około 100–110 tys. ofert rocznie. Rok 2025 przyniósł pierwszy dodatni wynik (+8,42% r/r), a jednocześnie utrwalił selektywność po stronie pracodawców. Struktura ofert pokazuje dominację ról mid i senior oraz trudniejszy próg wejścia dla juniorów. Oznacza to, że rynek rośnie, ale nie wraca do masowego zatrudniania.
Dlatego rynek IT przestaje reagować emocjonalnie na nagłówki i zaczyna działać strukturalnie. Liczy się nie tyle sama dynamika ofert, co ich jakość, profil (data/AI, chmura, cyber, DevOps), wymagania dotyczące doświadczenia oraz to, jak firmy przebudowują procesy pracy i budżetowania technologii pod kątem mierzalnej wartości biznesowej. W praktyce oznacza to stabilniejszy rynek z wyraźnymi trendami, ale bez powrotu eldorado. Zamiast łatwych rekrutacji i szybkich podwyżek dla wszystkich mamy rynek bardziej dojrzały, procesowy i selektywny.
Kluczowa obserwacja:
Stabilizacja nie oznacza powrotu do Eldorado. Rynek ustabilizował się na poziomie 100–110 tys. ofert rocznie, co jest modelem fundamentalnie różnym od bumu 2021–2022.
Dane ze struktury seniority w ofertach na justjoin.it w 2025 roku mówią same za siebie. Rynek nie zatrudnia masowo. Zatrudnia selektywnie.
Firmy nadal szukają specjalistów IT, ale znacznie rzadziej inwestują w osoby na początku kariery. Największy udział w ofertach mają role seniorskie i midowe, co pokazuje, że organizacje chcą dziś przede wszystkim ludzi, którzy szybko wejdą w projekt, przejmą odpowiedzialność i nie będą wymagać długiego wdrożenia.
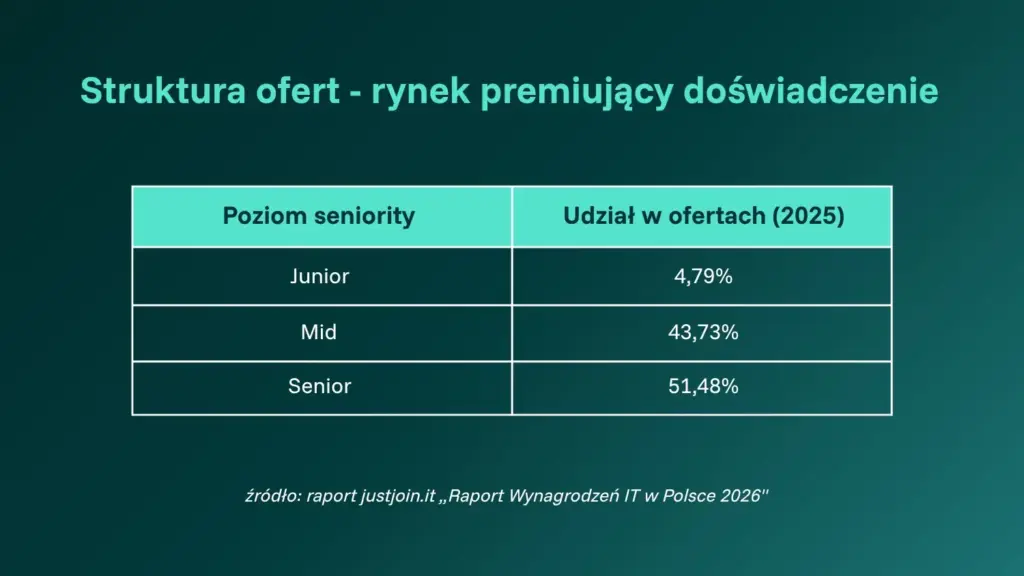
To jeden z najważniejszych sygnałów dla kandydatów i pracodawców. Juniorzy nie zniknęli z rynku, ale konkurują o znacznie mniejszą pulę ofert. Z kolei osoby mid i senior nadal są poszukiwane, choć procesy rekrutacyjne stały się bardziej wymagające.
Dla firm oznacza to jedno: jeśli potrzebują doświadczonych specjalistów, muszą działać sprawnie. Kandydaci z dobrym doświadczeniem nadal mają wybór, ale rzadziej podejmują decyzje impulsywnie. Liczy się jakość procesu, konkretna komunikacja i dobrze przygotowana oferta.
Drugim ważnym sygnałem jest model pracy. Dane pokazują, że praca zdalna nie tylko została na rynku, ale nadal pozostaje dominującym modelem w ofertach IT. Jednocześnie mocno rośnie hybryda, co sugeruje, że wiele firm próbuje znaleźć kompromis między elastycznością a potrzebą większej kontroli nad współpracą zespołów.
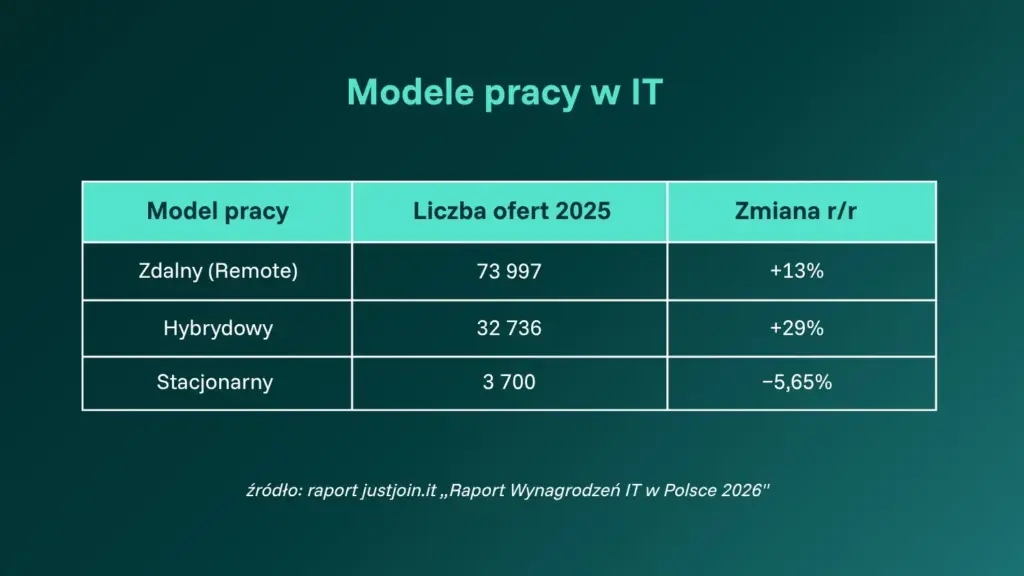
Warto jednak zauważyć, że wzrost liczby ofert hybrydowych nie oznacza prostego odwrotu od pracy zdalnej. Raczej pokazuje, że rynek porządkuje oczekiwania po kilku latach gwałtownych zmian.
Remote nadal jest silnym argumentem w walce o talent, zwłaszcza przy specjalistach senior, data, cloud, DevOps czy AI/ML. Hybryda może działać, ale tylko wtedy, gdy jest dobrze uzasadniona i realnie dopasowana do charakteru pracy. Sam wymóg obecności w biurze coraz rzadziej jest dla kandydatów wystarczająco przekonujący.
2026 to nie rok odbicia rozumianego jako powrót do realiów 2021–2022. Tamten okres był historycznym wyjątkiem. Właściwsze pytanie brzmi nie „czy rynek wrócił?”, ale „do jakiego modelu rynek się ustabilizował.”
– Sebastian Majcher, Co-founder, Head of Client Success w Team Up Recruitment
Dane vs. narracje: jak należy czytać rynek IT w 2026 roku?
W 2026 roku ocena rynku wyłącznie na podstawie liczby ogłoszeń będzie coraz mniej miarodajna. Rośnie udział ofert warunkowych i pipeline’owych, a luka między publikacją a faktycznym zatrudnieniem staje się bardziej widoczna. Jednocześnie dane operacyjne pokazują, że rynek nie jest już w fazie spadku, lecz przechodzi w etap selektywnego ożywienia.
– Sebastian Majcher, Co-founder, Head of Client Success w Team Up Recruitment
Selektywne ożywienie na rynku pracy IT – więcej rekrutacji, mniej ekspansji za wszelką cenę
Widoczny jest stopniowy powrót apetytu na zatrudnianie. Jest on jednak istotnie niższy niż w okresie postcovidowej hossy, kiedy organizacje skalowały zespoły agresywnie i często wyprzedzały realne potrzeby biznesowe. Obecnie decyzje hiringowe są bardziej ostrożne, silniej uzasadnione biznesowo i częściej podlegają wieloetapowej weryfikacji.
Co pokazują dane operacyjne?
Dane z jobboardów, takich jak Just Join IT, pokazują, że rynek IT zaczął wychodzić z najgłębszego spowolnienia. W I półroczu 2025 roku liczba ofert wzrosła o 68% rok do roku, a pierwsze wyraźne odbicie było widoczne już w IV kwartale 2024 roku, kiedy liczba ogłoszeń zwiększyła się o 22% względem analogicznego okresu rok wcześniej.
Nie oznacza to jednak prostego powrotu do realiów z lat 2021–2022. Tamten okres był wyjątkową, postcovidową hossą, napędzaną tanim kapitałem, gwałtowną cyfryzacją i masowym skalowaniem zespołów technologicznych. Obecnie rynek odbudowuje się ostrożniej. Firmy znów zatrudniają, ale robią to bardziej selektywnie, z większą kontrolą kosztów i mocniejszym naciskiem na szybki wpływ biznesowy nowych osób.
Widać to również w dynamice procesów rekrutacyjnych. Średni czas rekrutacji w IT wynosi około 41 dni, czyli wyraźnie mniej niż globalne benchmarki na poziomie 63–68 dni. Jednocześnie w techu coraz mocniej przebija się oczekiwanie szybkiego działania — dzięki automatyzacji, lepszemu sourcingowi i sprawniejszej kwalifikacji kandydatów mówi się już o kierunku „7-dniowego standardu” dla najbardziej konkurencyjnych procesów.
To ważne, bo szybkość bezpośrednio przekłada się na skuteczność zatrudnienia. Oferty przedstawione i domykane w ciągu 10 dni mają nawet trzykrotnie wyższą konwersję niż procesy przeciągające się dłużej. Innymi słowy: rynek może nie wrócił do szalonego tempa postcovidowej hossy, ale wróciła konkurencja o dobrych kandydatów. A tam, gdzie pojawia się konkurencja, wygrywają firmy, które potrafią działać konkretnie, sprawnie i bez zbędnych przestojów.
Dlaczego liczba ofert to nie to samo co realny popyt?
Tu kryje się jeden z głównych paradoksów współczesnego rynku. Firmy publikują znacznie więcej niż zamierzają realnie zatrudnić.
- Oferty widmo stanowią średnio 27,4% ogłoszeń – publikowane bez potwierdzonej decyzji biznesowej
- Dominują rekrutacje zachowawcze – przeciętna rola przyciąga 44 CV (wobec 40 w 2023), lecz konwersja pozostaje niska
- Wskaźnik zatrudnień stabilny na poziomie 29% – ale wyłącznie wśród doświadczonych specjalistów
- Luka między wakatami a faktycznymi zatrudnieniami jest rekordowa w branży technologicznej
Kluczowa predykcja na 2026:
W 2026 roku coraz trudniej będzie oceniać rynek po samych ogłoszeniach. Metryki takie jak time-to-fill, offer acceptance rate oraz pipeline conversion rate będą lepszymi wskaźnikkami kondycji rynku niż surowa liczba opublikowanych ofert. Firmy, które budują decyzje na liczbie ofert, będą stale zaskakiwane.
Senior i ekspert w centrum popytu: jak zmienia się struktura ofert IT?
Kluczowa zmiana dotyczy struktury popytu. Rynek wyraźnie przesunął się w stronę profili doświadczonych. Seniorzy i eksperci pozostają w centrum uwagi, ponieważ odpowiadają na potrzebę szybkiego dostarczania wartości, pracy z rosnącą złożonością systemów oraz implementacji technologii takich jak AI czy rozwiązania chmurowe.
Jednocześnie segment juniorów pozostaje ograniczony. Liczba ofert entry-level jest niska, a próg wejścia do branży wyraźnie wzrósł. W praktyce oznacza to, że rynek nie odbudowuje się równomiernie, lecz rozwija się w sposób selektywny i asymetryczny.
Ten kierunek dobrze widać również w strukturze technologii pojawiających się w ofertach pracy. Największy udział mają dziś obszary bezpośrednio związane z budową, utrzymaniem i skalowaniem produktów cyfrowych: backend, data, JavaScript, Java oraz kompetencje AI/ML. To pokazuje, że firmy nie zatrzymały inwestycji technologicznych, ale znacznie mocniej koncentrują je wokół ról, które mają szybkie i mierzalne przełożenie na rozwój produktu, automatyzację oraz efektywność operacyjną.
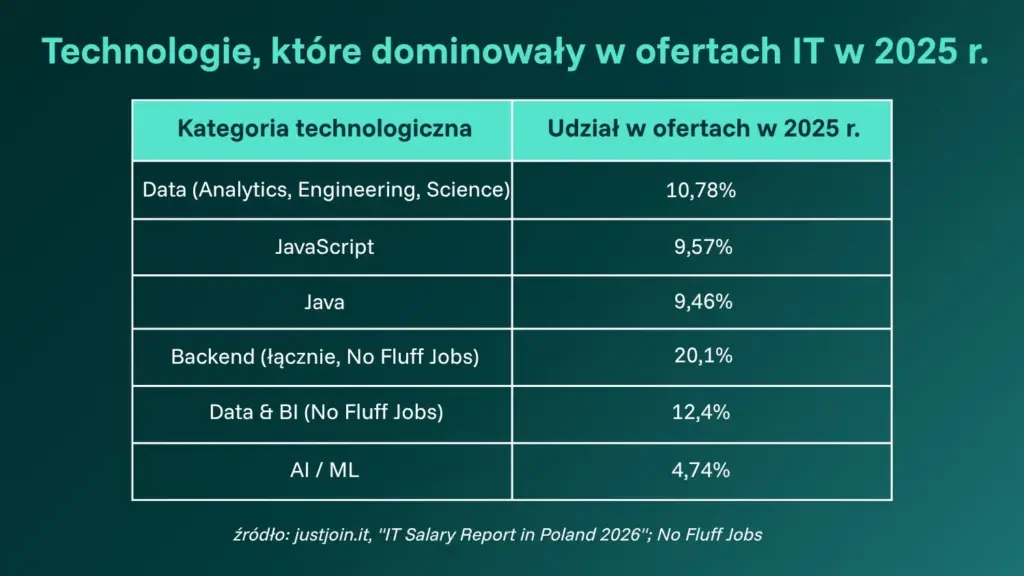
Dane potwierdzają, że popyt nie rozkłada się równomiernie na cały rynek IT. Największą widoczność mają role techniczne osadzone blisko core businessu: backend, data, Java, JavaScript oraz specjalizacje związane z AI i machine learningiem. To właśnie tam firmy najczęściej szukają kompetencji, które pozwalają szybciej rozwijać produkt, porządkować dane, automatyzować procesy i zwiększać efektywność zespołów.
Jednocześnie sama obecność AI/ML w zestawieniu nie oznacza jeszcze masowego boomu na wszystkie role „AI”. Raczej pokazuje, że sztuczna inteligencja staje się kolejną warstwą kompetencji w organizacjach technologicznych – często łączoną z data engineeringiem, backendem, cloudem czy analityką. Dlatego rynek premiuje nie tylko znajomość narzędzi, ale przede wszystkim doświadczenie w ich praktycznym wdrażaniu.
Ograniczenie ofert juniorskich w IT: długoterminowe ryzyko dla pipeline talentów
Ta asymetria ma ważne konsekwencje długoterminowe. Jeśli rynek koncentruje się głównie na midach i seniorach, a jednocześnie ogranicza liczbę ofert dla juniorów, zaburzony zostaje naturalny pipeline talentów. W poprzednich latach osoby początkujące stopniowo zasilały grupę midów, a później seniorów. Dziś ten mechanizm działa słabiej.
W krótkim okresie taka strategia jest dla firm zrozumiała. Organizacje chcą zatrudniać osoby, które szybko przejmą odpowiedzialność, ograniczą ryzyko wdrożenia i dowiozą wartość od pierwszych miesięcy. Problem pojawia się w dłuższej perspektywie. Mniejsza liczba juniorów dziś może oznaczać mniejszą bazę doświadczonych specjalistów za kilka lat.
To ryzyko dotyczy szczególnie obszarów, w których kompetencje rozwija się przez praktykę: data, cloud, cyberbezpieczeństwo, AI/ML czy wyspecjalizowany backend. Jeśli firmy ograniczą inwestycje w rozwój wewnętrzny, mentoring i uczenie się w pracy, staną się bardziej zależne od gotowego talentu dostępnego na rynku. A ten może być coraz trudniejszy i droższy do pozyskania.
Dojrzały, ale sztywny rynek IT: jakość i specjalizacja zamiast masowego napływu talentów
W efekcie rynek IT wchodzi w fazę większej dojrzałości, ale też większej sztywności. Firmy nie rekrutują już tak szeroko jak w okresie największej hossy. Zamiast tego częściej szukają konkretnych kompetencji, doświadczenia projektowego i osób, które są w stanie szybko przełożyć swoją wiedzę na efekt biznesowy. Rośnie więc znaczenie jakości, specjalizacji i dopasowania do realnych potrzeb organizacji.
To zmienia także sposób interpretowania danych o liczbie ofert. Z perspektywy makro wzrost liczby ogłoszeń nie zawsze oznacza prosty powrót do dynamicznego skalowania zespołów. Coraz częściej może pokazywać większą aktywność firm w mapowaniu rynku, sprawdzaniu dostępności kandydatów i budowaniu pipeline’u na przyszłość.
Innymi słowy: więcej ofert nie musi oznaczać „rynek wrócił”. Może raczej oznaczać, że firmy ostrożniej badają rynek, porównują opcje i przygotowują się do zatrudnień, ale nadal podejmują decyzje znacznie bardziej selektywnie niż kilka lat temu.
Nowa równowaga na rynku IT w 2026 roku: koniec korekty, ale nie powrót do boomu
Rok 2026 można więc interpretować jako moment przejścia. Rynek IT wyraźnie wychodzi z fazy korekty, w której firmy ograniczały rekrutacje, zamrażały wakaty i ostrożniej podchodziły do powiększania zespołów. Jednocześnie nie oznacza to powrotu do modelu wzrostu znanego z lat 2021–2022, kiedy wiele organizacji zatrudniało szybko, szeroko i z dużym wyprzedzeniem wobec realnych potrzeb biznesowych.
Obecnie kształtuje się nowa równowaga. Firmy nadal rekrutują, ale robią to bardziej selektywnie. Częściej szukają osób z konkretnym doświadczeniem, gotowych do przejęcia odpowiedzialności za określony obszar lub projekt. Mniej miejsca jest na zatrudnianie „na zapas”, a więcej na decyzje oparte na danych, priorytetach biznesowych i realnym wpływie danej roli na produkt, efektywność lub przychody.
W praktyce oznacza to, że zatrudnianie w IT staje się bardziej procesowe i mierzalne. Liczy się nie tylko liczba otwartych wakatów, ale też jakość pipeline’u, szybkość decyzji, dopasowanie kompetencji i przewidywalność efektów. Rynek nie wraca więc do poprzedniej hossy, ale stabilizuje się w bardziej wymagającym modelu, w którym każda rekrutacja musi mieć wyraźne uzasadnienie biznesowe.
Rynek IT przestał reagować emocjonalnie na nagłówki i zaczął działać strukturalnie. Liczy się nie tyle sama dynamika ofert, co ich jakość, profil i wymagania dotyczące doświadczenia.
– Sebastian Majcher, Co-founder, Head of Client Success w Team Up Recruitment
To pierwsza część serii Team Up Recruitment o rynku pracy IT w 2026 roku. W kolejnych tekstach analizujemy, dlaczego seniorzy, midzi i juniorzy funkcjonują dziś na trzech różnych rynkach, jak zmienia się rekrutacja IT, dlaczego Polska staje się strategicznym rynkiem R&D oraz jakie siły będą kształtować popyt na kompetencje po 2026 roku.

 19 MIN